Post vom Direktor der Weltbank – Folge 3

Also bitte – meine letzte Mail an Dr. Blum Echo bzw. Echo Blum hat geholfen. Der Direktor der Weltbank aufgelaufenen Zins amerikanischen Büro hat wieder einmal sein famoses Übersetzungsprogramm angeworfen und mir auf Deutsch geantwortet – das nenne ich Kundenservice:

Attention: Michael Gessat

Ich habe Ihre Informationen erhalten, wie gefordert, Ihre aufgelaufenen Zinsen Fonds genehmigte Dokumente erfolgt durch eine heute bereit, jedoch muß gerichtet Bank mit den Zahlungsbelegen Kontakt.
in der Zwischenzeit erhalten Sie diese genehmigt Zahlungsdokumente heute mit weiteren Anweisungen wie Protokolle erfordert.

Best Regards,

Dr. Blum Echo
Director of the World Bank accrued interest American office.

Und dann, ein paar Stunden später, wurde es richtig ernst – diesmal leider wieder in Englisch:

Attention: Michael Gessat

Find attached your accrued interest payment approved documents, you have to sign and submit to the paying bank in Australia with the below contact information, bank will advise/instruct you how to observe the fee to secure your International Global Payment Access Code required by ANZ bank Australia to transfer your accrued interest, you have to also send your bank account details with the documents to the bank.

Australia and New Zealand Banking Group Limited (ANZ).
833 Collins Street Docklands, Melbourne, Australia
Tel. +61 2 8607 8633
Mobile + 61288800447
Fax: +61280155947
Bank official email address (info@anzpresence.com)
Bank Staff Name — Mr Michael Green Field

Finally, kindly update me once you have acted as instructed, remember to sign the approved documents before submitting to the bank.

Please acknowledged receipt of this message,

Best Regards,

Dr. Blum Echo
Director of the World Bank accrued interest American office.

Und hier sind sie, die Dokumente. Nr. 1:
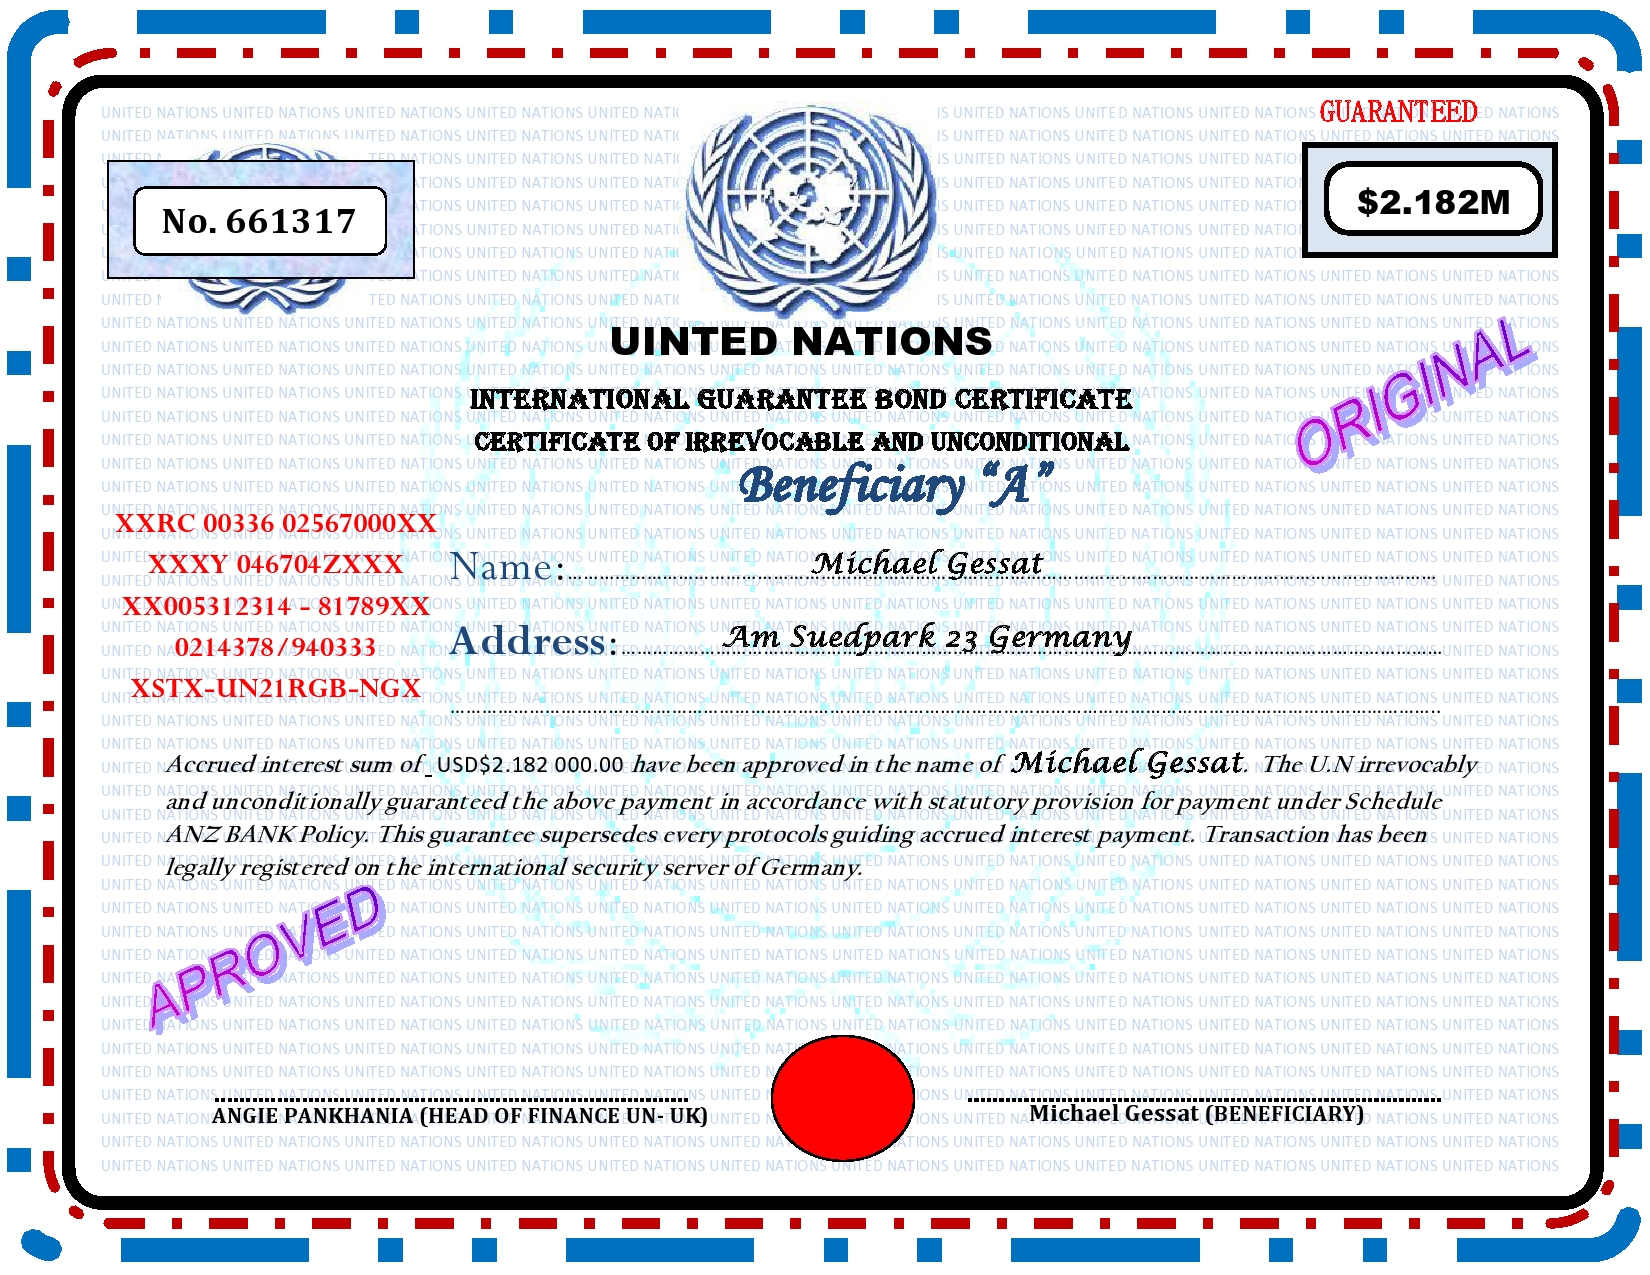
Gessat 1


(Na ja, ein kleiner Tippfehler im offiziellen Logo kann ja mal passieren…) Auf jeden Fall habe ich den Zaster jetzt unwiderruflich und rechtmäßig sicher.

Und Nr. 2:

Gessat 2


Die Transaktion wird also auch quasi versichert sein, da sind Abnormalitäten wie Terrorismus und Geldwäsche abgedeckt. Aber was sehen meine Augen da unten? Eine Internationale Weltweite Transaktions Zugriffs Code GEBÜHR? Soll ich die etwa zahlen müssen? Obwohl – 1,25 Euro’s könnte ich ja mal investieren, das scheint mir fair.

Zumal Nr. 3 mich ja endgültig überzeugt:

Gessat 3


Ein Anti-Scam-Schutzzertifikat von Interpol wollte ich immer schon mal haben, das tacker ich mir an mein Email-Postfach.
AlphaGo greift nach der Krone im Denksport

Eine Vorankündigung „außer der Reihe“ und zwei Schaltkonferenzen für die internationale Presse – einen solchen Aufwand betreibt das Fachblatt „Nature“ nicht bei jedem Thema. Aber es ging ja auch schließlich um die Coverstory der aktuellen Ausgabe. Es handle sich um einen „Meilenstein in der Geschichte der KI“, so formulierte es der Chefredakteur in der Konferenzeinleitung – und danach hatten dann Demis Hassabis und David Silver das Wort. Die beiden arbeiten für „DeepMind“ – eine Google-Tochterfirma (wobei der Mutterkonzern ja neuerdings „Alphabet“ heißt; und sie und ihr Team hatten schon im letzten Jahr für Furore gesorgt: Mit einem Algorithmus nämlich, der virtuos Videospiele zocken kann.

Auch diesmal ging es wieder um ein Spiel, das aber für seine Anhänger weit mehr bedeutet: Zumindest in seiner Herkunftsregion China, Japan und Korea ist Go seit uralten Zeiten Ausdruck und Teil der Kultur – und außerdem ist es die letzte verbliebene Bastion im Kampf „Mensch gegen Maschine“. Während beim westlichen Schach schon seit Jahren auch die allerstärksten Spieler bis hin zum Weltmeister keine Chance mehr gegen die aktuellen Programme haben (auch wenn die auf popeliger Billig-Hardware laufen…), haben sich Algorithmen beim Go bislang immer noch äußerst schwer getan.

Und nun die Botschaft aus der Londoner DeepMind-Zentrale: Erstens habe man (bereits im Oktober) mit einem neuen Programm namens AlphaGo zum ersten Mal einen starken menschlichen Profispieler besiegt (der bedauernswerte mehrmalige Europameister Fan Hui kam mit 0-5 unter die Räder…) – und im März wolle man dann die südkoreanische Go-Legende Lee Sedol herausfordern.

(Credit: Nature Video)

Von der Spielstärke ihres Programms – es macht Konkurrenzprogramme, auch das neue aus dem Hause Facebook mit mit 99,8%er Gewinnrate nieder – war das Team anscheinend selbst etwas überrascht. Man habe auch keineswegs irgendwelche neuen Wunderdinge neu erfunden, sondern im Grunde schon vorhandene Komponenten – einen „Monte Carlo“-Suchalgorithmus und mehrere neuronale Netzwerke auf eine besonders effiziente Weise angeordnet und trainiert, so Demis Hassabis irgendwann im Verlauf der Pressekonferenz.

So symbolträchtig ein eventueller Sieg im nächsten Match auch sein würde – ob sich „AlphaGo“ bzw. sein Konzept nun besonders gut auf andere Problemstellungen „in der richtigen Welt“ übertragen lassen wird, das bleibt noch abzuwarten. Ein klares Sieg-oder Niederlage-Szenario ist hier eher selten. Möglicherweise sind also Dinge wie der Umgang mit unvollständiger Information oder das „One-Shot-Learning“ noch wichtiger – und möglicherweise ist also der Baller-Algorithmus aus dem letzten Jahr „intelligenter“ als AlphaGo.

Deutschlandfunk – Forschung aktuell vom 28.01.2016 (Moderation: Uli Blumenthal)

Post vom Direktor der Weltbank – Folge 2

Ich will ganz offen sein – bei einem neuerlichen Blick auf mein Konto habe ich dann doch noch die an sich schon von mir allseitig freigegebene Mail von Dr. Echo Blum, dem Direktor der Weltbank aufgelaufenen Zins amerikanischen Büro, selbst beantwortet:

Verehrter Dr. Echo Blum,

ich habe nicht alles, was Sie in Ihrer geschätzten Email vom heutigen Tag geschrieben haben, auch wirklich bis ins Letzte verstanden – offenbar steht mir aber ein erheblicher Geldbetrag in voller Übereinstimmung mit allen gesetzlichen Regelungen zu.

Ich bitte Sie daher, mir die Penunze so schnell wie möglich zu transferieren – ich bin gerade eh etwas klamm.

Mit freundlichen Grüßen,

Michael Gessat

Leider hat Dr. Blum nun in einer mir nicht so vertrauten Sprache geantwortet:

Attention: Michael Gessat,

Your message have been received, the accrued interest amount approved in your name is $2.182 million dollars. The funds were approved through World Bank mass assisted project, perhaps, is accrued interest originated from different unsuccessful transaction. You are required to provide us with the below details for issuing of your accrued interest due payment documents, the documents shall provide you the legal right to obtain your payment anti-scam certificate required by bank to release your funds.

1, Full name, 2, Address, 3, Identification, 4, Country and Telephone number

Finally, we shall secure your approved documents which shall authorize you to obtain your Anti-Scam payment certificate; you have to keep this communication highly confidential to avoid lapses and compromised from unwanted elements and hackers.

Waiting for your sincere response

Regards,

Dr. Blum Echo
Director of the World Bank accrued interest American office.

Jetzt weiß ich wenigstens, von wieviel Sore eigentlich die Rede ist. Ob Mr. Blum nun Blum oder doch Echo heißt, das ist mir schon weniger klar. Aber egal.

Dear Mr. Blum Echo,

my English is not so good, so I am not sure whether I understand you right. It would be deeply requested if you could continue to communicate with me in German language as shown in the first message.

But anywhere: 1. My Full name is Michael Gessat. 2. My Address Am Suedpark 23. 3. My Identification I am I really. 4. And my country and telephone number is Germany +49 221 1390471.

This communication is as confidential I only can imagine – you would not believe how I hate “unwanted elements and hackers”.

Tiefe Wünsche und habe einen guten Tag,

Michael Gessat

Zu viele Mitwisser verderben die Verschwörung

Wie heißt es doch so schön? „Nur weil du paranoid bist, heißt das nicht, dass sie nicht hinter dir her sind.“ Und so gibt es eben doch eine ganz beachtliche Zahl von Zeitgenossen, die die Welt mit ganz anderen Augen sehen, als das vom Mainstream als „normal“ angesehen wird.

Nun ist ja eine gewisse Skepsis vielleicht gar nicht so schlecht, aber wer hinter jeder Ecke eine Verschwörung vermutet, lässt (jedenfalls rational betrachtet…) eines außer acht: Dass nicht nur ein paar Leutchen, sondern gleich zehntausende Menschen bei einem bestimmten Geheimnis dichthalten können, und das auch noch über einen längeren Zeitraum – das ist extrem unwahrscheinlich, wie jegliche Alltagserfahrung lehrt. Wie unwahrscheinlich, das hat jetzt der britische Krebsforscher und Wissenschaftsjournalist David Robert Grimes errechnet – mit einer Risikoformel für die Haltbarkeit bzw. das Auffliegen einer Verschwörung.

Trotz großzüger Annahmen bei der Berechnung der Anzahl möglicher Mitwisser, trotz statistischer Feinheiten wie der Berücksichtigung von natürlichen wie unnatürlichen Todesfällen bei den Verschwörern – bei einer Betrachtung der populärsten wissenschaftsskeptischen Verschwörungstheorien ist jedenfalls ganz klar: Das haut nicht hin; es sind einfach zu viele Leute involviert.

David Robert Grimes wäre kein guter Wissenschaftler, wenn er nicht selbst augenzwinkernd auf die methodischen Schwächen seines Risiko-Modells hinweisen würde: Eigentlich bräuchte man ja zur Kalibrierung nicht nur die Daten ein paar aufgedeckter Verschwörungen, sondern auch die ein paar nicht aufgedeckter. Da ist allerdings extrem schwierig dranzukommen. 🙂

Grimes ist relativ optimistisch, dass man mit guten Argumenten zumindest die Skeptiker überzeugen kann, deren Glauben an bestimmte Theorien eher zufällig als dogmatisch ist. Wobei es dabei ja ein nicht zu unterschätzendes Problem gibt: Im Internet und in Social Media breiten sich anscheinend Gerüchte und Verschwörungstheorien viel schneller und weitreichender aus als belegbare Fakten. Und möglicherweise ist eine hübsche Verschwörungstheorie ja einfach auch viel unterhaltsamer als die nüchterne Wahrheit.

Mathematisches Risikomodell – Zu viele Mitwisser verderben die Verschwörung

Deutschlandfunk – Forschung aktuell vom 27.01.2016 (Moderation: Ralf Krauter)

Email vom Direktor der Weltbank

… genauer gesagt, vom „Direktor der Weltbank aufgelaufenen Zins amerikanischen Büro“; dem allseits bekannten und verehrten Dr. Echo Blum.

Spam/Scam-Mails mit aparten Geschichten und noch aparteren Resultaten automatischer Übersetzung (obwohl die doch eigentlich allmählich ganz gut funktionieren sollte…) sind ja nicht sooo außergewöhnlich; manchen geschätzten Journalisten-Kollegen gelingt sogar zuweilen, solche Mails 1:1 als Glosse honorarpflichtig im Programm unterzubekommen 🙂

Aber die heutige Zuschrift von Dr. Blum ist wirklich auch in langfristiger Perspektive mein neuer und sofortiger Favorit; ich stelle sie hiermit kostenfrei zur Verfügung und ermutige jedermann und jedefrau, bei der angegebenen Kontaktadresse bzw. Telefonnummer den angesprochenen Geldbetrag zu reklamieren – bei mir laufen eh ständig die Konten alle über, insofern trete ich da gerne zurück.

WORLD BANK GROUP UNITED STATES OF AMERICA

42, 122 E 42nd St, New York, NY 10168, United States
ACCRUED INTEREST PAYMENT UNIT
Phone +1-7169022295=  Fax +1-7162427998

E-MAIL: drechoblum1732@gmail.com


Achtung: Michael Gessat,

THEMA: Aufgelaufene Zinsen Zahlungsmitteilung

Wir, die Weltbank Wirtschaftsprüfer finden es notwendig, heute darüber informieren, dass ein Zahlungs Datei wurde in deinem Namen zu den (378) bonafide Gläubiger während unserer Besuchs hier in New York Amerika über die allgemeine Finanzabschlussprüfung Verschuldung / Transaktionsüberleitung für das Geschäftsjahr festgestellt, 2014/2015.

Während die Ursache der anhaltenden allgemeinen jährlichen Wirtschaftsprüfung, entdeckten wir einen Überlauf Fonds in unserer Finanzcomputerdatenbanksystem, bei dem nach viel sorgfältiger Prüfung auf den Überlauf-Fonds, einen aufgelaufenen Zinsen Summe bestätigt, wir $2,182 Million durch lange Vertrags ergab / Lotterie / ATM-Karte und Vererbung Zahlungen im Rahmen der Weltbank verbundenen Unternehmen im Laufe der Jahre, nach dem dumpf Beratung auf den Zinsfonds von der Bank Bord, schlossen wir zur Abzahlung der Zinsen Fonds an die Begünstigten.

Basierend auf diesem Sinne, sind Sie verpflichtet, Ihre vollständige Informationen zu übermitteln, wie Ihre Adresse und Telefon-Nummer und auch Ihre Zahlungsoption, wie Sie es vorziehen, Ihre Zinszahlung erhalten und ermöglichen es uns, zu verarbeiten aufgrund in Ihrem Namen auf den Betrag $2,182 Million der Eingang der oben genannten Anforderungen, werden wir Ihre aufgelaufenen Zinsen Fonds so schnell wie möglich zu bearbeiten.

Hinweis: Ihre aufgelaufenen Zinszahlung Freigabeverarbeitung ist rechtlich von Betrug Unterdrückung mit Ausgabe von Anti-Scam-Zertifikat vom Internationalen Polizei (Interpol) geschützt werden Sie Kopie des Anti-Betrug durch Interpol auf Anfrage von unserem Büro erhalten.

Nehmen Sie unsere Glückwünsche während freuen uns auf Ihre loyalen maximale Antwort zu haben,
Freundliche Grüße
Dr. Echo Blum
Direktor der Weltbank aufgelaufenen Zins amerikanischen Büro.

Alles klar, loyalen maximalen Dumpf-Antiscam-Gruß auch von hier; lieber Dr. Blum.

Koko: Kognitive Therapie per App

Eine App für das mentale Wohlbefinden, um Stress oder Depressionen zu lindern? Das klingt erst einmal nach dem berühmten Bock als Gärtner, weil der ständige Tunnelblick auf Monitor oder Smartphone-Display viele Leute ja sehr effektiv vom eigentlichen Leben oder einer guten alten Mensch-zu-Mensch-Kommunikation abhält 🙂 …

Aber Koko will ein Hilfsmittel zur (problembezogenen…) menschlichen Kommunikation sein; für eine „crowdbasierte kognitive Verhaltenstherapie“ . Die Idee, wohlmeinende Zeitgenossen im Netz anderen gute Ratschläge geben zu lassen (und dabei auch wiederum selbst mental zu profitieren…) hatte der Psychologe Rob Morris am Media Lab des MIT entwickelt, an Versuchspersonen getestet und im Rahmen seiner Dissertation veröffentlicht.

Die App bringt den Hilfesuchenden dazu, sein Problem kurz und klar darzustellen und liefert den Ratgebenden Formulierungshilfen, wie sie im Sinne der Verhaltenstherapie zu einer neuen, positiveren Sicht der Dinge beitragen können. Wie bei Tinder können App-Anwender per Fingerwisch die (Problem-)Profile durchblättern und bei Interesse reagieren, wie bei Reddit kann man hilfreiche Lösungsvorschläge an die Spitze einer Liste „hochvoten“.

Das Ganze läuft anonym ab, auf Wunsch bzw. für manche Funktionen gibt man eine Emailadresse an (möglicherweise sollte das am besten ein quasi anonymer Instant-Account und nicht der am Arbeitsplatz sein 🙂 )  – und natürlich ist die von den Anbietern hoch und heilig versprochene Anonymität auch der Knackpunkt: Zwar wird ja in der Öffentlichkeit immer feierlich postuliert, dass mentale Probleme eine ganz normale Krankheit seien und man doch bitteschön professionelle Hilfe in Anspruch nehmen soll. Wenn dann allerdings bekannt wird, dass man eine Therapie macht oder gemacht hat, dann kann man sich eine eine private Krankenversicherung oder eine Verbeamtung abschminken…

Laut Auskunft des Mit-Gründers Fraser Kelton gibt es bei Koko langfristig durchaus eine Geschäftsidee: Eventuell könne man nämlich Organisationen mit hohen Mitgliederzahlen eine maßgescheiderte App verkaufen; Kelton nennt zum Beispiel Universitäten, die ihren Studenten ein Streß- oder Krisenbewältigungstool an die Hand geben wollen. Andererseits drängt sich natürlich auch der Gedanke an große Firmen auf – die ebenfalls aus verschiedensten Gründen am Innenleben ihrer Mitarbeiter interessiert sind.

Fazit: Eine plausible Idee, ein anscheinend seriöses Team dahinter – und trotzdem bleibt das Netz-Outing auch hier eine Sache mit Restrisiko.

Kognitive Therapie per App

DRadio Wissen – Schaum oder Haase vom 17.12.2015 (Moderation: Marlis Schaum)

Künstliche Intelligenz – Maschinelles Lernen nach menschlichem Vorbild

Computerprogramme sind mittlerweile ganz gut darin, Dinge auf Fotos zu erkennen – den simplen Buchstaben „T“ etwa oder etwas komplexeres wie einen Tisch. Dafür müssen die Algorithmen allerdings zuvor trainiert werden – und zwar bislang mit hunderten oder tausenden entsprechenden Beispielbildern.

Ein Mensch hingegen braucht nur einen einzigen Tisch zu sehen, und kann anschließend auch verschiedenste Varianten des Möbelstücks identifizieren oder sogar selbst neu entwerfen. Und zwar deswegen, weil er das grundsätzliche Konzept – eine horizontale Platte auf vertikalen Stützen – versteht.

Die KI, die sogenannte „künstliche Intelligenz“ kann sich also durchaus vom Menschen noch einiges abschauen – und genau das ist der Ansatz für eine neue Art des „maschinellen Lernens“, den amerikanische Forscher in der aktuellen Ausgabe von „Science“ vorstellen.

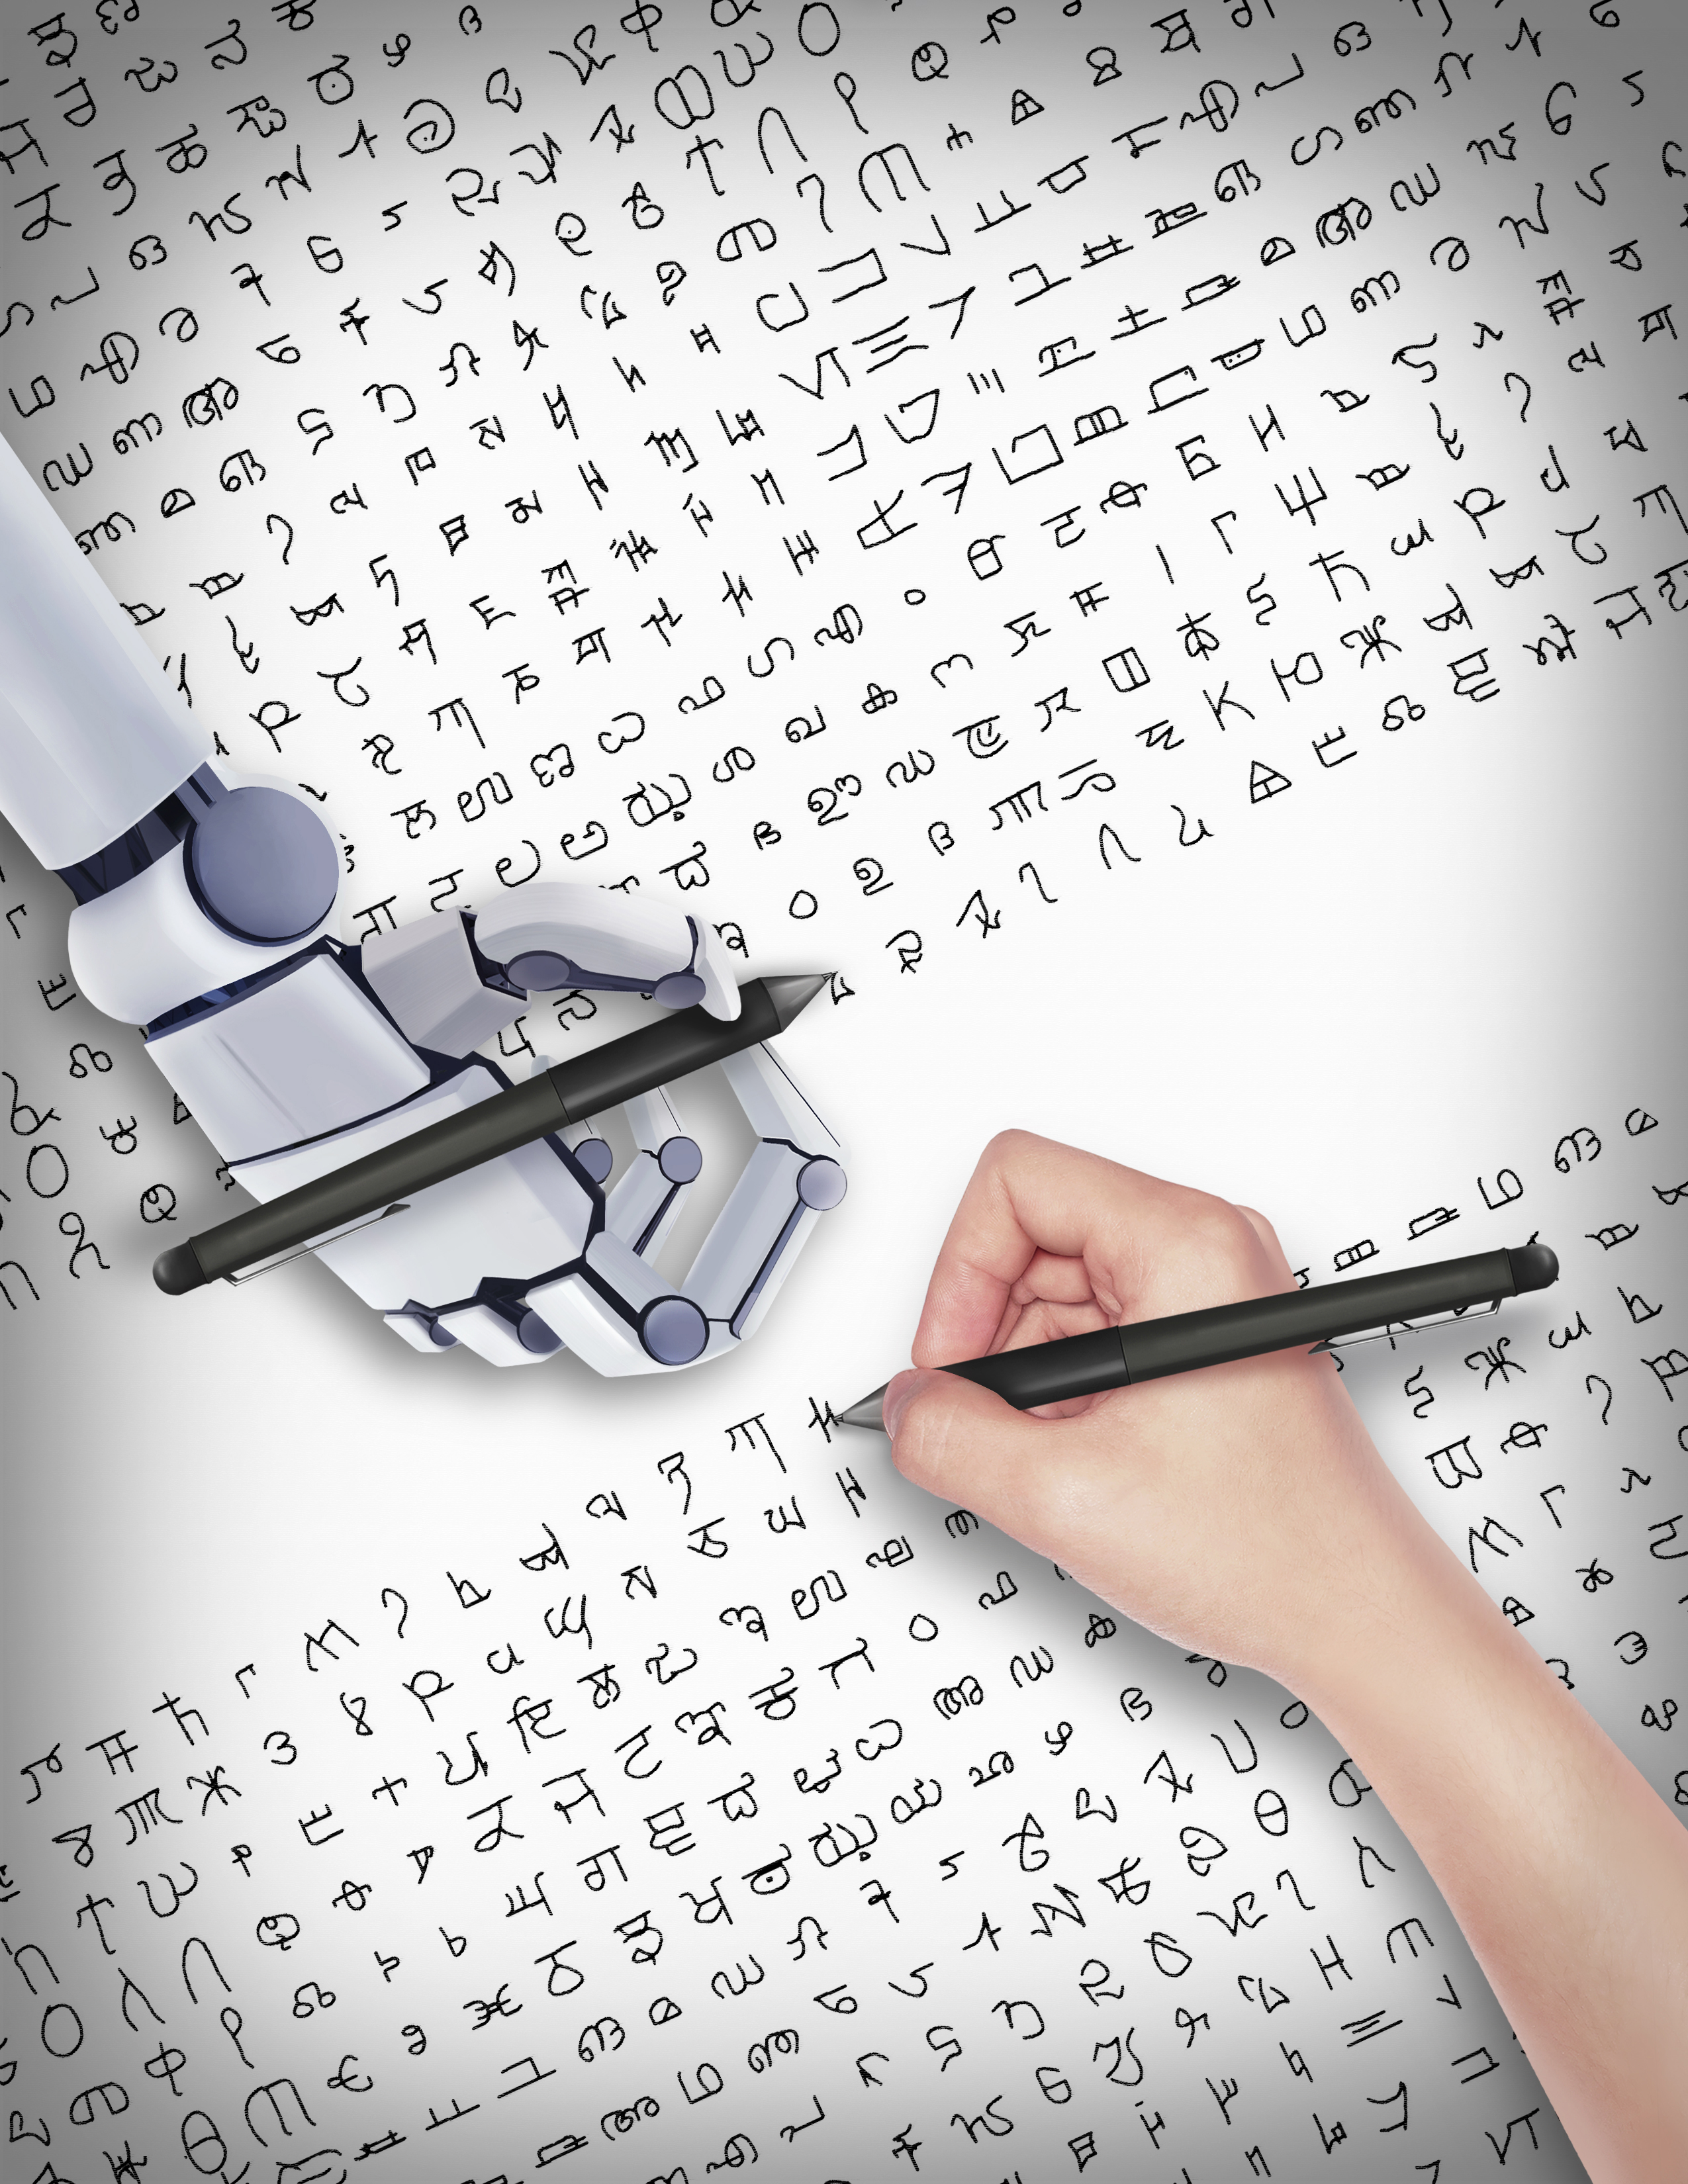
Die Studie vergleicht menschliches und Maschinen-Lernen bei einem weiten Spektrum von visuellen Konzepten bzw. bei ausgewählten Alphabeten. Künstlerische Darstellung von Danqing Wang.

Die Studie vergleicht menschliches und Maschinen-Lernen bei einem weiten Spektrum von visuellen Konzepten bzw. bei ausgewählten Alphabeten. Künstlerische Darstellung von Danqing Wang.

Momentan funktioniert der von Joshua Tenenbaum, Brenden Lake und Ruslan Salakhudinov entwickelte Ansatz nur bei einem eigentlich bereits „erfundenen Rad“ – der Handschrifterkennung, einem „Showcase“ also mit sehr überschaubaren Freiheitsgraden und relativ leichten Trainingsmöglichkeiten.

Interessanterweise war aber bei der Science-Telekonferenz am Tag vor der Veröffentlichung kaum von den (übrigens sehr komplizierten und für Laien kaum nachvollziehbaren…) Details der aktuellen Studie die Rede, sondern eher von vagen Zukunftsperspektiven und der Frage, ob sich ein menschenähnlich lernender KI-Algorithmus auch auf andere Wissensdomänen übertragen lässt – jenseits von naheliegenden Varianten wie der Spracherkennung oder der Verbesserung der Autokorrektur auf Smartphones.

Eine sehr konkrete Nachfrage kam vom Reporter der „Defense One“ – und in der Tat sind Geheimdienstler und Militärs sehr interessiert, ob ein konzeptuell lernendes KI-Programm nicht auch dazu taugen könnte, die Absichten von Menschen vorherzusagen oder irgendwann einmal Drohnen oder Kampfdroiden autonom agieren zu lassen.

Da war dann die Frage von Tanya Lewis vom Business Insider sehr angebracht:

Besteht nicht die Gefahr, dass Ihr Programm voreilige Schlüsse zieht, wenn es sich auf zu wenige Beispiele stützt?

Und Professor Joshua Tenenbaum vom MIT, Psychologe und Kognitionswissenschaftler, gab ihr prinzipiell recht:

Diese Stereotypen oder Kurzschlüsse, die Sie ansprechen, das sind möglicherweise menschliche Schwächen als unausweichliche Konsequenzen unserer Stärken. Die spannende Frage ist also, wollen wir, dass Maschinen unsere Schwächen genauso erben wie unsere Stärken? Und ist es überhaupt möglich, dass sie die Stärken haben werden ohne die Schwächen?

Künstliche Intelligenz – Maschinelles Lernen nach menschlichem Vorbild

Deutschlandfunk – Forschung aktuell vom 11.12.2015 (Moderation: Uli Blumenthal)

Online-Unikurse nutzen vor allem Studenten mit gutem sozialen Background

Bildung entscheidet über den Job und das Einkommen, Bildung bietet die Chance, aus sozial schwierigen Verhältnissen aufzusteigen, ob mit oder ohne Migrationshintergrund. Und für wen aus irgendwelchen Gründen ein Studium an einer Uni gar nicht oder momentan nicht in Frage kommt – für den gibt es ja eine moderne Alternative, und zwar im Netz: Die sogenannten MOOCs, die „Massive Open Online Courses“ werden mittlerweile überall, auch von den renommiertesten Unis angeboten. Und zwar in fast allen Studienrichtungen; kostenlos und ohne ohne Zulassungshürden; man kann Prüfungen ablegen und Zertifikate erwerben. An sich also der perfekte Ansatz, die Bildung zu demokratisieren, die Kluft zwischen den sozialen Schichten zu schließen.

Im Fachblatt Science haben US-Forscher jetzt einmal vorgestellt, wer denn am meisten von solchen Online-Kursen profitiert – und das Ergebnis ihrer Studie ist ernüchternd, aber im Grunde nicht allzu überraschend: Die MOOC-Studenten, jedenfalls die US-amerikanischen, stammen eher aus feinen Gegenden als aus Problemvierteln – und wessen Eltern zur Uni gegangen sind, hat wesentlich bessere Chancen, einen Online-Kurs erfolgreich mit einem Zertifikat abzuschließen.

Natürlich bieten die MOOCs besonders begabten Studenten eine „Überflieger-Chance“. Aber die Masse der Lernbegierigen aus unterprivilegierten Schichten würde zusätzliche Unterstützung benötigen, um wirklich von den Kursen profitieren zu können. Das Fazit vom Autor der Studie, John D. Hansen:

Ich denke, es ist schwer vorherzusagen, ob der bessere Zugang zu Bildungstechnologie die Schere bei bestimmten Entwicklungen jetzt eher weiter oder enger werden lässt. Aber was wir zeigen konnten: Der Zugang allein scheint jedenfalls nicht zu garantieren, dass die ökonomische Kluft sich verringern oder schließen wird – da ist anscheinend auch genau das Gegenteil möglich.

DRadio Wissen – Schaum oder Haase vom 4.12.2015 (Moderation: Marlis Schaum)